
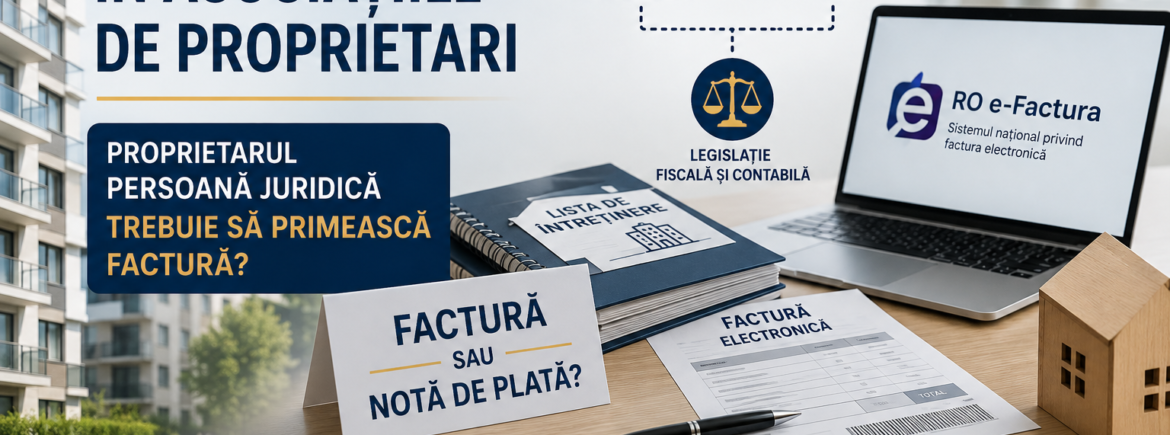
O societate comercială deține un apartament sau un spațiu într-un condominiu. Asociația îi repartizează lunar cheltuielile de întreținere. Este obligată asociația să emită factură prin RO e-Factura?
Potrivit unui punct de vedere oficial exprimat de ANAF, răspunsul este NU, atunci când vorbim despre cheltuielile asociației repartizate proprietarilor potrivit Legii nr. 196/2018.
De ce nu este obligatorie RO e-Factura?
Legea nr. 196/2018 definește asociația de proprietari ca o formă de asociere autonomă și fără scop lucrativ, constituită în principal pentru administrarea, exploatarea, întreținerea și repararea proprietății comune.
Atunci când asociația achită facturile aferente condominiului – apă, energie electrică, încălzire sau alte servicii – și repartizează ulterior aceste costuri proprietarilor, nu prestează prin această operațiune un serviciu comercial către proprietari.
Practic, mecanismul este:
Furnizor → Asociația de proprietari → Repartizarea cheltuielii către proprietari
ANAF arată că, pentru cheltuielile cu utilitățile furnizate asociației și repartizate ulterior proprietarilor potrivit Legii nr. 196/2018, asociația nu are calitatea de operator economic în sensul reglementărilor fiscale/contabile.
Prin urmare:
Faptul că un apartament, un spațiu comercial sau o altă unitate imobiliară este deținută de o persoană juridică nu obligă, prin el însuși, asociația să emită RO e-Factura pentru cheltuielile de întreținere repartizate respectivei proprietăți.
Dar dacă societatea solicită o factură?
ANAF analizează inclusiv posibilitatea utilizării unei „facturi de decontare”, în condițiile prevăzute de normele fiscale.
Important este însă că aceasta nu transformă repartizarea cheltuielilor de întreținere într-o prestare de servicii realizată de asociație și, potrivit punctului de vedere exprimat de ANAF, o asemenea factură nu trebuie raportată în RO e-Factura pentru simpla repartizare a cheltuielilor prevăzute de Legea nr. 196/2018.
Când apare obligația RO e-Factura?
Situația se schimbă atunci când asociația desfășoară efectiv o activitate economică.
ANAF oferă chiar exemplul exploatării spațiilor comune și al obținerii de venituri din prestarea serviciilor de închiriere.
Într-o asemenea situație, asociația poate dobândi calitatea de operator economic pentru activitatea respectivă, iar facturile emise pot intra sub incidența obligațiilor privind RO e-Factura.
Concluzia
Distincția esențială este simplă:
Repartizarea cheltuielilor condominiului ≠ activitate economică a asociației.
Prin urmare, simpla existență a unui proprietar persoană juridică nu generează obligația emiterii unei facturi prin RO e-Factura pentru cheltuielile de întreținere care îi sunt repartizate.
În schimb, dacă asociația desfășoară activități economice propriu-zise (închirieri spații comerciale, antene, etc) și obține venituri din acestea, regimul fiscal trebuie analizat separat.
GLOBAL ADMINISTRATION S.R.L.
Administrarea corectă începe cu aplicarea corectă a legislației.