
Când un operator de salubritate facturează peste 3.000 de lei penalități, te-ai aștepta ca evidența plăților să fie impecabilă. Dar ce se întâmplă când clientului i se solicită, din nou, să dovedească plăți realizate în cadrul unei executări silite?
Este situația întâlnită de Global Administration, în calitate de administrator al unei asociații de proprietari din sectorul 4, în relația acesteia cu BIN GO SOLUTIONS S.R.L.
Factura RSLB 1360620, emisă la 3 septembrie 2026, are o valoare totală de 6.653,15 lei, din care 3.078,39 lei reprezintă penalități pentru întârziere la plată.
Problema nu este însă simpla existență a penalităților. Problema este cât de corect este soldul asupra căruia acestea sunt calculate având în vedere lipsa soldurilor restante.
Nu este prima dată. Dar nu sunt aceleași facturi
Este important să facem această distincție.
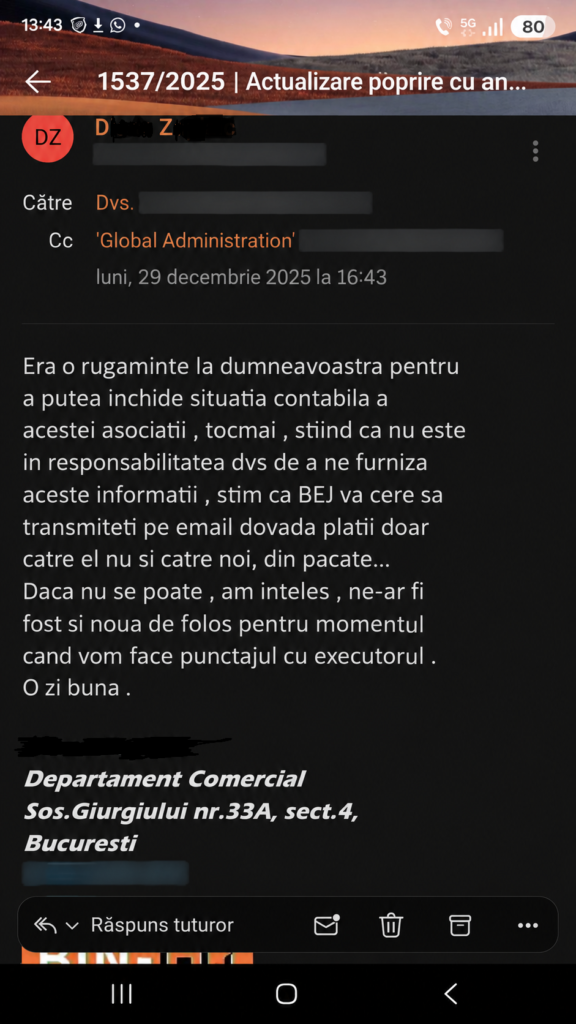
În decembrie 2025, pentru alte facturi și alte sume, tot BinGO a solicitat asociației să facă dovada unor plăți care necesitau clarificare în evidențele operatorului, chiar dacă angajații societății de salubritate au recunoscut, la acea vreme, că nu este în sarcina asociației să clarifice aceste necorelări a înregistrărilor contabile în procedura executării silite.
În 2026, situația se repetă.
Nu discutăm despre aceleași facturi și nici despre aceleași plăți, ci despre același tip de problemă administrativă: clientului îi sunt solicitate din nou dovezi și clarificări privind plăți realizate în cadrul procedurii de executare silită.
Mai mult, propria situație cronologică a încasărilor furnizată de BinGO conține un exemplu relevant: o sumă de 2.173,33 lei, identificată chiar prin mențiunea „OP 04.04.2025”, apare asociată în evidența cronologică la data de 01.01.2026.
Asta înseamnă 272 de zile între data menționată a ordinului de plată și momentul la care asocierea apare în situația furnizată.
Nu afirmăm care a fost cauza acestei diferențe de timp. Dar ea demonstrează de ce reconcilierea plăților trebuie făcută înainte ca soldul rezultat să genereze consecințe financiare suplimentare.
Plățile actuale au fost realizate prin executare silită
În cazul actual, discutăm despre sume achitate prin terți popriți, în cadrul executării silite.
Iar Codul de procedură civilă stabilește un circuit procedural clar.
Potrivit art. 787 alin. (1) pct. 1 din Codul de procedură civilă, terțul poprit consemnează suma și transmite dovada executorului judecătoresc. Art. 788 prevede că executorul procedează la eliberarea sau distribuirea sumelor consemnate.
În cazul în care terțul poprit nu își îndeplinește obligațiile, art. 790 reglementează procedura validării popririi, iar alin. (9) permite sancționarea terțului poprit care, cu rea-credință, refuză îndeplinirea obligațiilor ce îi revin.
Codul nu instituie însă în sarcina debitorului obligația de a procura periodic aceste dovezi și de a le transmite creditorului pentru ca acesta să își reconcilieze propria creanță.
De altfel, chiar reprezentanții BinGO au confirmat, în corespondența actuală, că probarea acestor plăți nu este responsabilitatea asociației.
Și atunci întrebarea este legitimă:
dacă această responsabilitate nu aparține asociației, de ce ajunge aceasta, din nou, în situația de a clarifica plăți care trebuie să poată fi urmărite în circuitul executării silite?
Aici intervine rolul administratorului
Global Administration administrează asociația și o sprijină în gestionarea juridico-administrativă a acestei situații.
Pentru noi, administrarea nu înseamnă simpla preluare a unei facturi și repartizarea acesteia proprietarilor.
Înseamnă și verificarea documentelor, confruntarea soldurilor, identificarea neconcordanțelor și susținerea poziției asociației atunci când există motive obiective pentru a solicita explicații unui furnizor.
Și, cel mai important, susținem un principiu simplu:
Înainte de a calcula penalități, trebuie să fii sigur că soldul este corect.
Pentru că, într-o asociație de proprietari, o eroare de câteva mii de lei nu rămâne într-un sistem contabil.
Ajunge, în final, în sarcina proprietarilor.
Tocmai de aceea, Global Administration va continua verificarea situației și demersurile necesare pentru stabilirea soldului real și a sumelor efectiv datorate.
Administrarea profesionistă nu înseamnă să preiei facturile furnizorilor și să le repartizezi proprietarilor. Înseamnă să verifici, să întrebi și, atunci când este necesar, să contești.
Iar întrebările adresată BinGO rămân simple: